

En breve
- Un evento de riesgo operacional es un hecho concreto en que un riesgo operacional se materializó: una falla de proceso, un error humano, una caída tecnológica o un evento externo, con o sin pérdida económica.
- Registrarlo bien significa anotar, al menos, las fechas (ocurrencia, descubrimiento y registro contable), la descripción, la causa, el proceso afectado y la pérdida, si la hubo.
- Varios reguladores exigen registrar todos los eventos, sin umbral mínimo, y cada uno define sus propios campos y catálogos.
¿Qué es un evento de riesgo operacional?
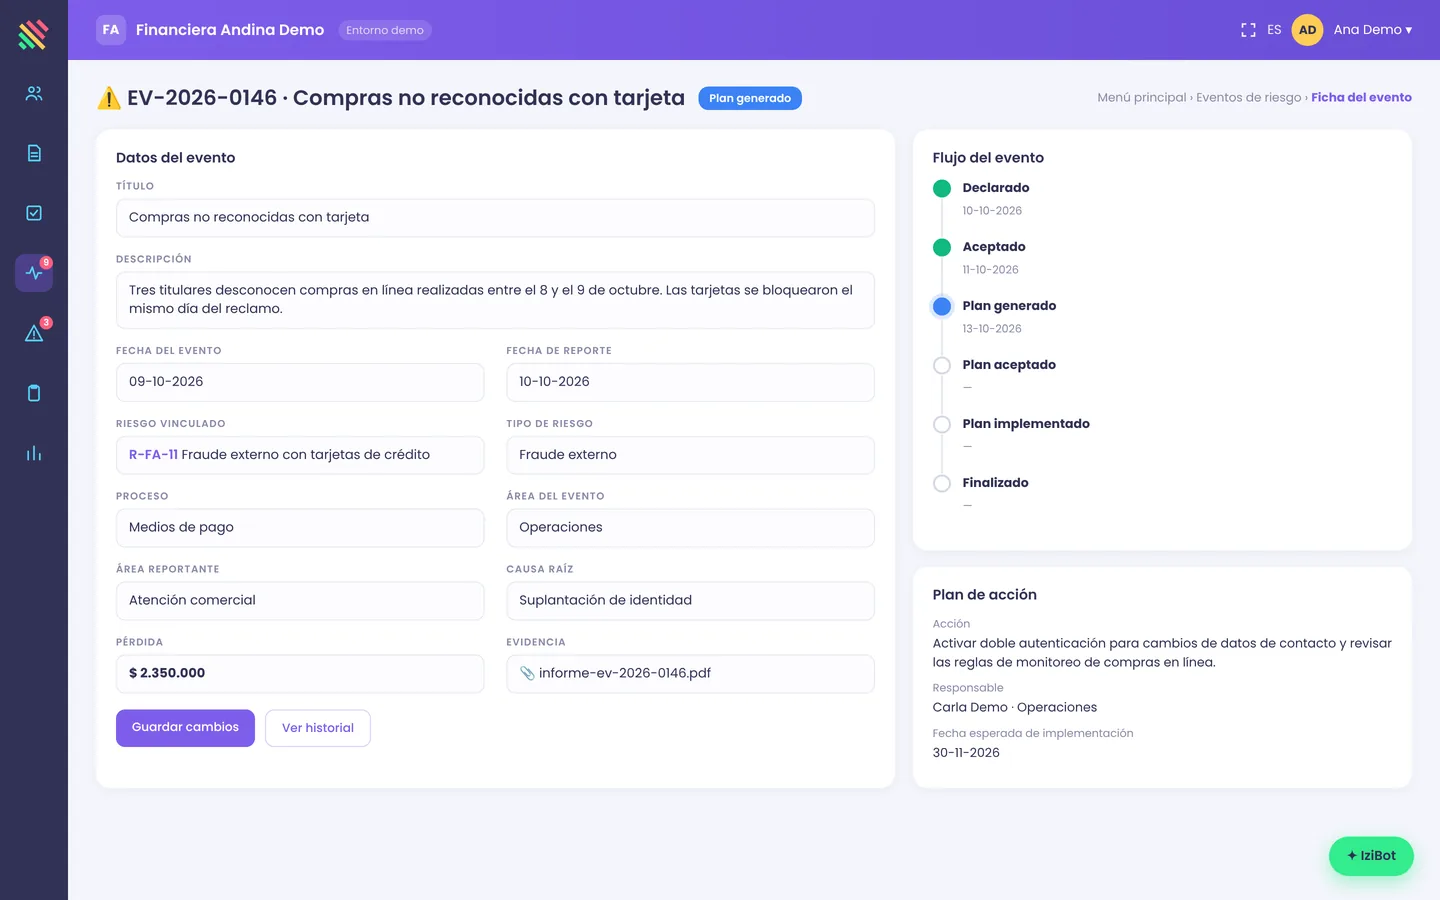
Un riesgo es algo que podría pasar. Un evento es algo que ya pasó. Cuando el sistema de pagos se cae, cuando alguien aprueba una operación sin la firma que corresponde o cuando una inundación cierra una sucursal, el riesgo operacional se materializó y eso es un evento.
Los eventos son la mejor evidencia que tiene un área de riesgos: muestran dónde fallan de verdad los procesos y permiten comprobar si la matriz de riesgos refleja la realidad. Si quieres el panorama completo de la disciplina, parte por nuestra guía de riesgo operacional.
¿Hay que registrar también los eventos sin pérdida?
En varias normas, sí. Este es el punto que más se olvida:
- La Circular Básica Financiera de la SFC (Colombia) pide registrar todos los eventos, incluidos los que no generan pérdida, sin umbral.
- El SARO de la Supersolidaria (Colombia) pide registrar todos los eventos de riesgo operativo, con y sin pérdida, sin umbral (numeral 5.5.2).
- La RAN 21-8 de la CMF (Chile, bancos) no tiene umbral mínimo de registro.
- La Res. SMV 027-2016 (Perú) fija un umbral de S/ 3.000, y la entidad puede fijar uno menor.
Aunque tu norma no lo exija, registrar los eventos sin pérdida y los casi incidentes es una buena práctica: son avisos tempranos de un control que falló.
¿Qué datos hay que registrar de cada evento?
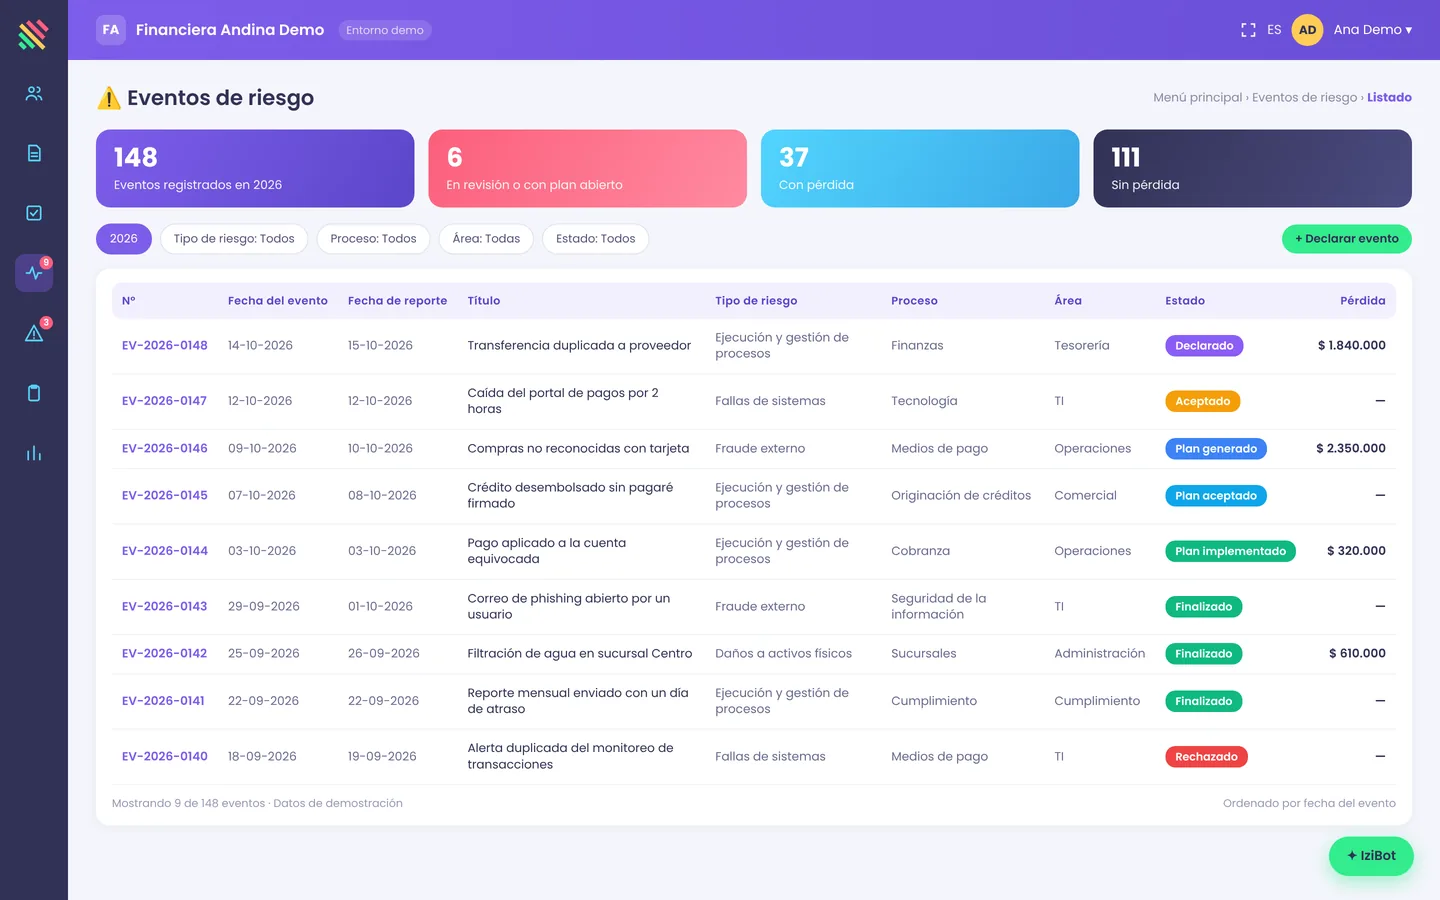
Cada regulador tiene su lista, pero hay un núcleo que se repite. Esta tabla resume los campos que aparecen en las guías que publicamos:
| Dato | Para qué sirve | Ejemplos de normas que lo piden |
|---|---|---|
| Código o referencia única | Identificar el evento y sus actualizaciones | CBF (párrafo 1.1.3.138), SARO (numeral 5.5.2 literal a), SMV 027-2016 (artículo 8 c) |
| Fecha de ocurrencia o inicio | Ubicar el evento en el tiempo | CBF, SARO, SMV 027-2016, R28 A-2811, CUSF (EPO) |
| Fecha de descubrimiento | Medir cuánto tardó en detectarse | CBF, SARO, SMV 027-2016, RAN 21-8, CUB Anexo 12-A |
| Fecha de registro contable | Conciliar con la contabilidad | CBF, SMV 027-2016, RAN 21-8, R28 A-2811, CUSF (EPO) |
| Descripción | Entender qué pasó | SARO (literal m), SMV 027-2016, CUB Anexo 12-A |
| Causa o tipo de evento | Clasificar según el catálogo oficial | SARO (Anexo 1), SMV 027-2016 (Anexo I), R28 A-2811, CUSF (EPO) |
| Proceso afectado | Saber dónde falla la operación | SARO (literal l), SMV 027-2016, R28 A-2811, CUSF (EPO) |
| Producto o canal afectado | Ver el impacto en clientes | SARO (literales k y n), R28 A-2811 |
| Monto de la pérdida | Cuantificar el impacto | CBF, SARO, SMV 027-2016, R28 A-2811, CUSF (EPO) |
| Recuperaciones | Distinguir la pérdida bruta de lo recuperado | CBF, SARO (literales g y h), SMV 027-2016, R28 A-2811, CUSF (EPO) |
Algunas normas piden datos propios. La CNBV, por ejemplo, exige vincular cada evento del R28 A-2811 con el folio del riesgo en el inventario anual (A-2812), y la CNSF incluye en el reporte EPO un campo de controles o planes de mitigación y otro de impacto reputacional. Revisa los campos exactos en la guía de tu norma.
¿Qué fechas importan y por qué?
Las tres fechas que más piden los reguladores son distintas y no conviene mezclarlas:
- Ocurrencia: cuándo pasó el hecho.
- Descubrimiento: cuándo la entidad se enteró.
- Registro contable: cuándo la pérdida entró a la contabilidad.
La diferencia entre ocurrencia y descubrimiento te dice cuánto tardan tus controles en detectar un problema, y ese dato vale oro para mejorar. La RAN 21-8 pide la fecha de materialización, la de descubrimiento y la de contabilización.
¿Cómo registrar un evento paso a paso?
Este flujo es una guía general. Ajústalo a tu norma y a tus procedimientos internos.
- Reporta de inmediato al área de riesgos. Quien detecta el evento lo informa al responsable. En el SARO, por ejemplo, el potencial evento se reporta al área o funcionario responsable del SARO y luego se registra en la base de eventos.
- Revisa si hay un reporte urgente al supervisor. Algunos eventos son también incidentes con plazo propio: la CMF pide reportar los incidentes operacionales de bancos en 30 minutos (RAN 20-8), y la SEPS pide comunicar de inmediato los incidentes que afecten servicios críticos (SEPS 0116, artículo 16 numeral 7).
- Completa los datos básicos. Fechas, descripción, proceso, producto o canal, y quién lo reporta.
- Clasifica el evento. Usa el catálogo oficial de tu regulador para el tipo y la causa.
- Cuantifica cuando puedas. La pérdida, los gastos asociados y las recuperaciones suelen conocerse después: actualiza el registro a medida que llegan los datos y conserva la evidencia.
- Vincúlalo con la matriz. Asocia el evento al riesgo de la matriz que se materializó. Si no existe, quizá tengas un riesgo que no habías identificado.
- Define acciones. Si el evento revela un control débil, abre un plan de acción con responsable y fecha.
¿Qué errores son los más comunes al registrar eventos?
- Registrar solo lo que costó dinero. Se pierden las señales tempranas y, en varias normas, es un incumplimiento.
- Descripciones vagas, como «falla del sistema». Escribe qué pasó, dónde y con qué efecto.
- Mezclar las fechas de ocurrencia, descubrimiento y contabilización.
- No volver al registro cuando llegan las recuperaciones o el monto final.
- No conectar el evento con la matriz, lo que deja la evaluación de riesgos desactualizada.
- No guardar evidencia, justo lo que el supervisor pedirá en una revisión.
Los plazos que citamos son datos de cada norma.
¿Qué revisar antes de cerrar un evento?
Una lista ilustrativa para revisar antes de dar un evento por cerrado:
- Las tres fechas (ocurrencia, descubrimiento y registro contable) están completas y no se mezclan.
- La descripción dice qué pasó, dónde y con qué efecto.
- La causa y el tipo usan el catálogo de tu regulador.
- El monto bruto y las recuperaciones están actualizados.
- El evento está vinculado a un riesgo de la matriz (o se creó uno nuevo).
- Si reveló un control débil, hay un plan de acción con responsable y fecha.
- La evidencia quedó guardada.
Preguntas frecuentes
¿Cuál es la diferencia entre un riesgo y un evento de riesgo operacional?
El riesgo es algo que podría ocurrir. El evento es un hecho que ya ocurrió y en que ese riesgo se materializó, con o sin pérdida.
¿Hay que registrar los eventos que no generaron pérdida?
Depende de la norma, pero varias lo exigen. La Circular Básica Financiera de la SFC y el SARO de la Supersolidaria piden registrar todos los eventos, sin umbral. Aunque tu norma no lo pida, es una buena práctica.
¿Existe un monto mínimo para registrar un evento?
Cambia según el regulador. La RAN 21-8 de la CMF no fija umbral mínimo; la Res. SMV 027-2016 fija S/ 3.000 y permite a la entidad usar uno menor.
¿Qué fechas hay que registrar en un evento?
Las más pedidas son la de ocurrencia, la de descubrimiento y la de registro contable. Cada norma puede agregar otras, como la de finalización del evento o la de recuperación.
¿Cuánto tiempo hay que conservar la base de eventos?
Depende de la norma. La Res. SMV 027-2016 pide conservarla 10 años (artículo 19), y la CMF pide 10 años de historia de pérdidas en la RAN 21-8.
¿Un evento y un incidente son lo mismo?
Se parecen, pero algunas normas los tratan por separado. En Chile, por ejemplo, la CMF pide a los bancos reportar los incidentes operacionales en 30 minutos (RAN 20-8) y, aparte, mantener una base de pérdidas operacionales (RAN 21-8). Un mismo hecho puede ser ambas cosas.
Sigue leyendo
¿Cómo lo hace iziRisk? En iziRisk Op los eventos e incidentes se registran junto a la matriz de riesgos y controles y los planes de acción, con alertas periódicas configurables para los casos abiertos. Op permite configurar los campos, el flujo y el reporte que exige la norma. Más información en nuestro software de riesgo operacional.
Fuentes
Contenido informativo; no constituye asesoría legal. Consulta siempre el texto oficial.
- Circular Básica Financiera (Circular Externa 004 de 2026), SFC, Parte 1, Cap. 1, SIAR, Sección 3: https://www.superfinanciera.gov.co/loader.php?lServicio=Tools2&lTipo=descargas&lFuncion=descargar&idFile=1081488. Consultada el 17-10-2026.
- Circular Básica Contable y Financiera, Título IV, Cap. IV SARO (compilado del 07-02-2026), Supersolidaria: https://www.supersolidaria.gov.co/sites/default/files/data/20260207_tit_iv_circ_cont_finan.pdf. Consultada el 17-10-2026.
- RAN Capítulo 21-8, CMF: https://www.cmfchile.cl/portal/normativa/624/articles-38809_doc_pdf.pdf?ts=1606831554. Consultada el 17-10-2026.
- RAN Capítulo 20-8, CMF: https://www.cmfchile.cl/portal/principal/613/w3-article-28983.html. Consultada el 18-10-2026.
- Res. SMV 027-2016-SMV/01 (modificada por la Res. SMV 014-2019-SMV/01): https://cdn.www.gob.pe/uploads/document/file/4191859/027-2016.pdf. Consultada el 17-10-2026.
- CNBV, instructivo R28 A-2811 a A-2815: https://www.gob.mx/cms/uploads/attachment/file/952068/CUB_R28_A-2811_al_2815_Informacion_de_Riesgo_Operacional_Vigencia_202301-actual_Actualizacion_17_octubre_2024.pdf. Consultada el 17-10-2026.
- CNSF, Manual de la base de datos de eventos de pérdida por riesgo operativo (EPO): https://www.cnsf.gob.mx/Sistemas/BDRO/Manual%20base%20de%20datos%20de%20eventos%20de%20perdida%20por%20riesgo%20operativo_20260929.pdf. Consultada el 17-10-2026.
- Res. SEPS-IGT-IGS-INSESF-INR-INGINT-INSEPS-IGJ-0116: https://www.seps.gob.ec/wp-content/uploads/NORMA-DE-RIESGO-OPERATIVO.pdf. Consultada el 17-10-2026.
Actualizado el 23-10-2026. Ver todos los recursos